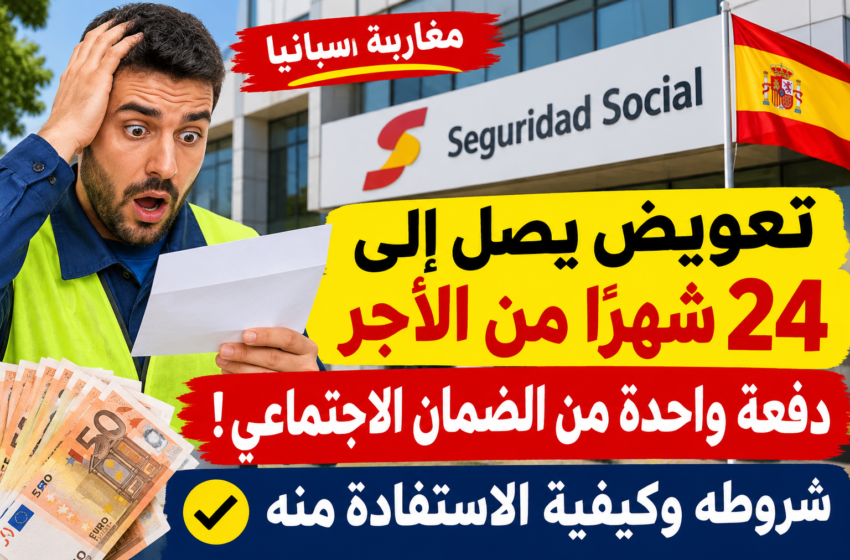
قد يحصل بعض العمال في إسبانيا على تعويض مالي من الضمان الاجتماعي يصل إلى ما يعادل أجرة 24 شهراً، مع إمكانية مواصلة العمل والحصول على الراتب الشهري بشكل عادي، وذلك في حالات محددة ينص عليها قانون الضمان الاجتماعي الإسباني.
ويتعلق الأمر بما يعرف قانونياً باسم العجز الدائم الجزئي (Incapacidad Permanente Parcial)، وهو أحد درجات العجز الدائم المعترف بها في التشريع الإسباني، ويتيح للعامل الحصول على تعويض مالي يدفع مرة واحدة، دون أن يعني ذلك بالضرورة فقدانه وظيفته أو عجزه عن مواصلة ممارسة مهنته.
ما هو العجز الدائم الجزئي في القانون الإسباني؟
يعترف الضمان الاجتماعي الإسباني بهذه الحالة عندما تؤدي إصابة أو مرض إلى انخفاض قدرة العامل على الأداء والإنتاج في مهنته المعتادة بنسبة لا تقل عن 33%، دون أن تمنعه من أداء المهام الأساسية المرتبطة بعمله.
بمعنى آخر، يمكن للعامل أن يعاني من آثار صحية دائمة تؤثر بشكل ملموس على أدائه المهني، لكنه يظل قادراً على مواصلة العمل، وهو ما يميز هذه الحالة عن العجز الدائم الكلي الذي يمنع العامل من ممارسة مهنته المعتادة.
ولا يعني هذا أن كل شخص يعاني من مرض مزمن أو قضى فترة طويلة في إجازة مرضية يستحق التعويض تلقائياً، إذ يتعين الاعتراف رسمياً بحالة العجز من طرف الجهات المختصة بعد تقييم الوضع الصحي والمهني للعامل.
كيف يمكن أن يصل التعويض إلى 36 ألف يورو؟
وفقاً للقواعد المعمول بها لدى الضمان الاجتماعي الإسباني، يعادل التعويض الخاص بالعجز الدائم الجزئي 24 شهراً من القاعدة التنظيمية (Base Reguladora) التي استُخدمت لحساب إعانة العجز المؤقت المرتبطة بالحالة.
ولتوضيح ذلك، يمكن تقديم المثال التالي:
إذا كانت القاعدة التنظيمية المعتمدة في حساب التعويض تبلغ 1,500 يورو شهرياً، فإن العملية الحسابية تكون كالتالي:
- 1,500 يورو × 24 شهراً.
- إجمالي التعويض: 36,000 يورو.
ويُصرف هذا المبلغ دفعة واحدة، وليس على شكل راتب شهري.
ومن المهم التوضيح أن مبلغ 1,500 يورو في هذا المثال افتراضي، وأن الحساب لا يعتمد بالضرورة على الراتب الصافي الذي يتقاضاه العامل، بل على القاعدة التنظيمية القانونية المعتمدة في ملفه.
هل يستطيع العامل مواصلة العمل والحصول على راتبه؟
نعم، وهذه من أهم خصائص العجز الدائم الجزئي.
فبما أن هذا التصنيف لا يمنع العامل من أداء المهام الأساسية لمهنته المعتادة، فإنه يستطيع مواصلة نشاطه المهني، والحصول على راتبه وفق شروط عمله، إلى جانب التعويض الذي يمنحه الضمان الاجتماعي.
وبالتالي، فإن الحصول على هذا التعويض لا يعني أن العامل أصبح متقاعداً أو أنه فقد حقه في ممارسة مهنته.
ما الشروط المطلوبة للاستفادة من التعويض؟
تحدد مؤسسة الضمان الاجتماعي الإسبانية مجموعة من الشروط، من أبرزها:
أولاً: الاعتراف بالعجز الدائم الجزئي
يجب أن تثبت الحالة الصحية انخفاضاً لا يقل عن 33% في الأداء المهني المعتاد، دون أن تمنع العامل من تنفيذ المهام الأساسية لمهنته.
ثانياً: الوضع القانوني لدى الضمان الاجتماعي
يجب أن يكون العامل مسجلاً في نظام الضمان الاجتماعي، وفي وضعية اشتراك فعلية أو وضعية تعتبر قانونياً مماثلة للاشتراك.
ثالثاً: مدة الاشتراكات
إذا كان العجز ناتجاً عن مرض عادي (Enfermedad Común)، يشترط القانون إثبات 1,800 يوم من الاشتراكات خلال السنوات العشر السابقة مباشرة لتاريخ انتهاء الإجازة المرضية التي نتج عنها العجز الدائم.
أما إذا كان العجز ناتجاً عن حادث، سواء وقع أثناء العمل أو خارجه، أو عن مرض مهني، فلا يشترط القانون مدة اشتراك مسبقة للاستفادة من هذه الحماية.
رابعاً: شرط السن والتقاعد
في حالات العجز الناتج عن الأسباب المشتركة، لا يُعترف بالحق إذا كان العامل قد بلغ السن القانونية المحددة في المادة 205 من قانون الضمان الاجتماعي، وكان مستوفياً شروط الحصول على معاش التقاعد المساهماتي.
وهذا يعني أن المسألة لا تتعلق بمجرد بلوغ سن معينة، بل يجب النظر أيضاً إلى شروط استحقاق التقاعد.
هل يخضع التعويض للضريبة في إسبانيا؟
نعم. وهذه نقطة مهمة ينبغي الانتباه إليها قبل احتساب المبلغ الذي سيصل فعلياً إلى الحساب البنكي.
فالتعويض الناتج عن العجز الدائم الجزئي يخضع لضريبة الدخل على الأشخاص (IRPF)، باعتباره من المداخيل المرتبطة بالعمل، ولا يتمتع بالإعفاء الضريبي الممنوح للعجز الدائم المطلق والعجز الكبير.
وقد أكدت المديرية العامة للضرائب الإسبانية هذا التفسير في الاستشارة الضريبية الملزمة رقم V0759-16.
لذلك، فإن مبلغ 36 ألف يورو في المثال السابق لا يعني بالضرورة أن العامل سيحصل على المبلغ كاملاً بعد التسوية الضريبية، إذ تتوقف النتيجة النهائية على وضعه الضريبي والقواعد المطبقة على دخله.
هل يستفيد كل من قضى فترة طويلة في الإجازة المرضية؟
لا. فالإجازة المرضية الطويلة لا تمنح العامل الحق تلقائياً في الحصول على تعويض يعادل 24 شهراً.
الاستفادة مرتبطة بوجود آثار صحية دائمة تستوفي المعايير القانونية للعجز الدائم الجزئي، وبصدور اعتراف رسمي بهذه الحالة من الجهات المختصة.
كما أن تقييم العجز يأخذ في الاعتبار طبيعة المهنة المعتادة، والمهام التي يؤديها العامل، ومدى تأثير الإصابة أو المرض على قدرته على إنجازها.
ماذا يعني هذا بالنسبة إلى العمال المغاربة في إسبانيا؟
يهم هذا الحق آلاف العمال الأجانب، بمن فيهم المغاربة المقيمون في إسبانيا والمسجلون في نظام الضمان الاجتماعي، إذ إن الاستفادة من هذه الحماية ترتبط بالشروط القانونية والاشتراكات والوضع المهني والصحي، وليس بالجنسية.
ومن الضروري أن يعرف العامل أن الإصابة التي تترك آثاراً دائمة على قدرته المهنية قد تتيح له المطالبة بتقييم وضعه من طرف الضمان الاجتماعي، حتى إذا كان لا يزال قادراً على مواصلة العمل.
لكن ينبغي عدم الخلط بين العجز الدائم الجزئي والعجز الدائم الكلي، فلكل منهما شروطه وآثاره المالية والقانونية المختلفة.
الخلاصة: يتيح القانون الإسباني بالفعل الحصول على تعويض يعادل 24 شهراً من القاعدة التنظيمية في حالة العجز الدائم الجزئي، مع إمكانية مواصلة العمل. غير أن الاستفادة ليست تلقائية، بل تتطلب الاعتراف الرسمي بالعجز واستيفاء الشروط القانونية، كما أن التعويض خاضع لضريبة الدخل IRPF.